
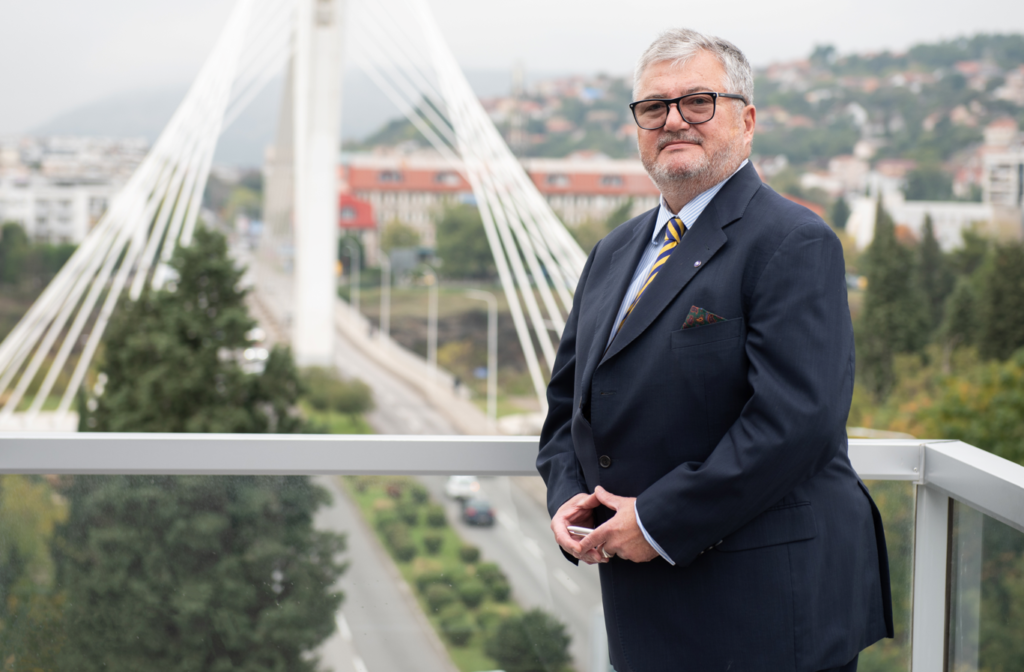
Crna Gora ima značajan potencijal za održive investicije, posebno u energetici, digitalnoj infrastrukturi, energetski efikasnoj gradnji i zelenoj mobilnosti, ali problem nije samo nedostatak kapitala, već nedovoljno kvalitetno pripremljeni projekti, ocijenio je predsjednik Upravnog odbora NLB banke Martin Leberle.
On je u intervjuu za Forbes Crna Gora rekao da bi integracija u Evropsku uniju mogla dodatno povećati privlačnost države za investitore, ali „da bismo se uspješno takmičili u evropskoj ‘Ligi šampiona’, moramo biti dobro pripremljeni“, odnosno imati bržu administraciju, više digitalnih javnih usluga i predvidljivije procedure.
Prema njegovim riječima, domaće bankarsko tržište ima kapacitet da podrži značajan broj investicija, a kod većih projekata na raspolaganju su i NLB Grupa i međunarodne finansijske institucije poput Evropske banke za obnovu i razvoj (EBRD) i Svjetske banke. Zbog toga finansiranje, kako ističe, nije glavno usko grlo za razvoj, već prije svega kvalitet i spremnost projekata za realizaciju.
Kada je riječ o kamatnim stopama na kredite, Leberle je oprezan u prognozama njihovog pada i ukazuje da kamate zavise od kretanja na evropskim i globalnim finansijskim tržištima.
Ni kod kamata na štednju ne najavljuje brz preokret. Njihov nivo, kako objašnjava, zavisi od likvidnosti, konkurencije, regulatornih troškova i ukupnog kamatnog okruženja, dok relativno visoki troškovi osiguranja depozita direktno utiču na troškovnu osnovu, a samim tim i na formiranje kamatnih stopa na depozite.
Leberle je jedan od učesnika konferencije „Održivo liderstvo: Od odluke do uticaja“ koju Vijesti organizuju 24. septembra.
Leberle ima više od tri decenije međunarodnog iskustva u bankarskom sektoru, strateškom upravljanju i razvoju organizacija. Karijeru je gradio na rukovodećim pozicijama u finansijskim institucijama u Njemačkoj, Mađarskoj, Ukrajini i Bosni i Hercegovini, a bio je i vlasnik i direktor konsultantske kompanije Academy of Management KyivMunich.
NLB Grupi pridružio se 2016. godine kao glavni izvršni direktor NLB Banke AD Podgorica i član Odbora direktora. Danas je predsjednik Upravnog odbora NLB banke.
Šta za banku danas znači održiva investicija i kako mjerite da li je ona zaista proizvela rezultat, a ne samo ispunila ESG (Environmental, Social and Governance) kriterijume na papiru?
Za mene održiva investicija nije marketinška etiketa, već investicija koja unapređuje kvalitet života, jača ekonomiju i na mjerljiv način smanjuje negativan uticaj na životnu sredinu. Zato u NLB-u gledamo dalje od formalnih ESG kriterijuma. EU taksonomija, standardi EBRD-a i interne politike jesu važni, ali ključno pitanje je da li projekat ostvaruje stvaran i provjerljiv pozitivan uticaj.
U praksi, to podrazumijeva finansiranje projekata poput solarnih elektrana i solarnih panela, hibridnih i električnih vozila, energetski efikasnih građevinskih materijala, toplotnih pumpi i rekonstrukcije objekata. Takođe pratimo namjensko korišćenje sredstava i, gdje je relevantno, posmatramo šire aktivnosti klijenta u oblasti održivosti, uključujući emisije i efikasno korišćenje resursa. Greenwashing predstavlja ozbiljan rizik i čak su i naznake takvih praksi važan signal u procesu donošenja naših odluka.
Istu filozofiju primjenjujemo i unutar banke. Obnovili smo vozni park hibridnim i električnim vozilima, podržali akcije sadnje drveća u osnovnim školama širom Crne Gore i smanjili potrošnju papira, istovremeno mjereći ekološki efekat ovih aktivnosti. Održivost mora početi od nas samih; tek tada možemo kredibilno podržavati naše klijente i šire tržište.
Glavni izazovi su svijest, finansijska dostupnost i kapacitet za realizaciju. Mnogi građani i kompanije razumiju značaj zelene tranzicije, ali kratkoročna finansijska ograničenja često utiču na njihove odluke. Zato su dostupno finansiranje, edukacija i pouzdane javne politike neophodni ukoliko želimo da održivost postane praktična realnost, a ne samo strateška parola.
Koji su sektori u Crnoj Gori trenutno najspremniji da privuku ozbiljnije „zelene“ i održive investicije i gdje vidite najveći nedostatak kvalitetnih projekata?
Crna Gora ima jasan potencijal u nekoliko oblasti. Energetika je već sada najvidljiviji i najzreliji sektor, posebno solarna energija, gdje su projekti relativno dobro pripremljeni. Velike mogućnosti vidim i u digitalnoj infrastrukturi, komunikacijama i IT sektoru, jer ove oblasti mogu brzo doprinijeti povećanju konkurentnosti i produktivnosti.
Sljedeća oblast sa velikim potencijalom, po mom mišljenju, jeste energetski efikasna gradnja. Crnoj Gori je potrebno više poslovnih objekata, stambenih projekata i privatnih kuća koje ispunjavaju više standarde energetske efikasnosti. Prostor postoji i za električnu mobilnost, uključujući električna vozila, pa čak i električna plovila za jezera i Bokokotorski zaliv, kao i za reciklažu, upravljanje otpadom, prečišćavanje vode i lokalnu proizvodnju energetski efikasnih materijala.
Najveći nedostatak nije samo kapital, već kvalitetna priprema projekata koji mogu biti predmet bankarskog finansiranja: jasna dokumentacija, realni biznis planovi, dozvole, tehnički standardi i predvidiva realizacija. Investitorima, bilo domaćim ili međunarodnim, potrebni su brzina, transparentnost i profesionalna priprema. Upravo tu Crna Gora može napraviti važan iskorak. I upravo u toj oblasti mi u NLB-u pružamo podršku investitorima kako bi ovako kompleksne projekte kvalitetno pripremili i strukturirali.
Koliko banke mogu biti pokretači zelene tranzicije, a koliko su ipak zavisne od toga da država obezbijedi jasnu regulativu, infrastrukturu i investicione projekte?
Banke mogu biti važni pokretači zelene tranzicije, jer odlučujemo koji će projekti dobiti finansiranje i prema kojim standardima. U NLB-u je to usko povezano sa našim vrijednostima: želimo da unaprijedimo kvalitet života u zemlji koju nazivamo svojim domom, a istovremeno preuzimamo odgovornost i za sopstveni uticaj na životnu sredinu.
Međutim, banke to ne mogu učiniti same. Pouzdan regulatorni okvir, efikasna administracija, moderna infrastruktura i dovoljan broj kvalitetno pripremljenih projekata od ključnog su značaja. Uloga države nije samo da kontroliše, već i da stvori okruženje u kojem se kvalitetni investitori osjećaju dobrodošlo, procesi su predvidivi, a održivi projekti mogu efikasno preći put od ideje do realizacije.
Crnoj Gori su potrebna velika ulaganja u energetiku, infrastrukturu, turizam i digitalizaciju. Da li domaće bankarsko tržište ima kapacitet da finansira takve projekte ili će za njih biti neophodna snažnija partnerstva sa međunarodnim finansijskim institucijama?
Mi u NLB banci imamo kapacitet i likvidnost da podržimo brojne značajne projekte. Kod većih i kompleksnijih investicija možemo se osloniti i na snagu NLB Grupe, kao i na dugogodišnja partnerstva sa međunarodnim finansijskim institucijama poput EBRD-a i Svjetske banke. U tom smislu, samo finansiranje nije nužno glavno usko grlo.
Istovremeno, održivi razvoj često zahtijeva regionalna rješenja. Vazduh, rijeke, šume i energetski sistemi ne zaustavljaju se na državnim granicama. Projekti koji se odnose na regulaciju rijeka, zaštitu od požara, energetsku sigurnost ili zaštitu životne sredine sve će više zahtijevati saradnju država, banaka i međunarodnih partnera. Za Crnu Goru to predstavlja pozitivnu priliku, a ne ograničenje.
Često se govori o dostupnosti kapitala, ali privrednici istovremeno upozoravaju na administrativne prepreke i sporost sistema. Šta je, iz perspektive banke, danas veća prepreka investicijama u Crnoj Gori: nedostatak novca ili nedostatak kvalitetno pripremljenih projekata?
Prema mom mišljenju, finansiranje nije presudno usko grlo. Veći izazov predstavlja nedostatak dobro pripremljenih projekata, kao i ukupna konkurentnost Crne Gore kao investicione destinacije. Investitori Crnu Goru upoređuju sa brojnim drugim tržištima u regionu i šire, a zatim biraju ona u kojima su procesi brži, jasniji i predvidljiviji.
Integracija u Evropsku uniju predstavlja istorijsku priliku za jačanje kredibiliteta i privlačnosti Crne Gore. Ali, da bismo se uspješno takmičili u evropskoj „Ligi šampiona“, moramo biti dobro pripremljeni. Potrebno nam je više digitalnih javnih usluga, šira primjena digitalnog potpisa, brže administrativne procedure i snažnije upravljanje projektima u javnoj upravi. To su konkretna unapređenja koja mogu pokrenuti nove investicije.
NLB Banka je 2025. imala više od 1,15 milijardi eura aktive i profit od 26,3 miliona eura. Kakve rezultate očekujete u 2026. i šta će biti glavni pokretači rasta banke?
Očekujemo još jednu snažnu godinu, uz nastavak fokusa na održiv i zdrav rast. Naša ambicija nije samo da rastemo u obimu, već i da unapređujemo strukturu i kvalitet poslovanja. Kontinuirano ulažemo u inovacije, bolje proizvode i jednostavnije usluge, čime postajemo još privlačniji kako postojećim, tako i novim klijentima.
Glavni pokretači rasta biće povjerenje klijenata, digitalizacija, odgovorno kreditiranje, snažna saradnja sa kompanijama i stanovništvom, kao i naša sposobnost da brzo ponudimo praktična rješenja. Želimo da ostanemo stabilan, inovativan i pouzdan partner crnogorskoj ekonomiji.
Građani i privreda i dalje kredite doživljavaju kao skupe. Prosječna efektivna kamata na ukupne kredite u Crnoj Gori u julu bila je 6,12 odsto. Ima li prostora da krediti značajnije pojeftine?
Ovdje bih bio oprezan sa odgovorom, jer cijenu kredita treba posmatrati u širem tržišnom kontekstu. U NLB-u nudimo konkurentno i odgovorno strukturirano finansiranje, a povjerenje naših klijenata i međunarodna priznanja potvrđuju da tržište prepoznaje vrijednost našeg pristupa.
Naravno, klijenti s pravom očekuju da finansiranje bude pristupačno. Naš zadatak je da radimo na bržem donošenju odluka, kvalitetnijoj procjeni rizika i pametnijem strukturiranju kredita, kako bi mjesečne obaveze ostale održive za klijente. Kamatne stope zavise od brojnih eksternih faktora, uključujući kretanja na evropskim i globalnim finansijskim tržištima, ali banke i dalje mogu stvarati dodatnu vrijednost kroz efikasnost, transparentnost i rješenja prilagođena potrebama klijenata.
Zašto kamate na štednju ostaju niske i kada građani mogu očekivati njihov rast?
Kamatne stope na depozite zavise od likvidnosti tržišta, konkurencije, regulatornih troškova i ukupnog kamatnog okruženja. U Crnoj Gori banke se suočavaju i sa relativno visokim troškovima osiguranja depozita, što direktno utiče na troškovnu osnovu, a samim tim i na formiranje kamatnih stopa na depozite.
O ovoj temi vode se konstruktivni razgovori između bankarskog sektora i nadležnih institucija. Ukoliko se troškovni okvir poboljša i tržišni uslovi to omoguće, može se otvoriti prostor za atraktivniju ponudu kamatnih stopa na depozite. Kao i uvijek, naš cilj će biti da uskladimo očekivanja klijenata sa principima odgovornog i održivog bankarskog poslovanja.